

Los préstamos XRP Ledger están más cerca que nunca. Dos enmiendas —XLS-65 (Single Asset Vaults) y XLS-66 (Lending Protocol)— están en votación activa de validadores y, si se aprueban, permitirán crear bóvedas de liquidez y préstamos a plazo fijo directamente en el protocolo, sin contratos inteligentes externos.
En esta guía te explico cómo funcionan los préstamos XRP Ledger, en qué se diferencian del DeFi tradicional, cuándo podrían activarse y, lo más importante, qué significan realmente para quienes acumulamos XRP. Sin exageraciones y sin promesas de precio.
📑 Índice de Contenidos
Préstamos XRP Ledger en 4 datos
XLS-65
Bóvedas de un solo activo (XRP, RLUSD o tokens)
XLS-66
Préstamos a plazo y tasa fija con evaluación off-chain
80% · 2 semanas
Apoyo de validadores necesario para activarse
24–25 oct
Hackathon XRPL de préstamos en Nueva York
1. ¿Qué son los préstamos XRP Ledger?
Hasta hoy, el XRP Ledger tenía exchange descentralizado, AMM nativo y herramientas de tokenización de activos, pero le faltaba una pieza clave del sistema financiero: el crédito. Los préstamos XRP Ledger buscan llenar ese hueco con infraestructura de préstamos integrada directamente en el protocolo.
Ripple abrió un entorno de pruebas para desarrolladores el 29 de junio de 2026 y la propuesta se divide en dos enmiendas conectadas: una define dónde se guarda el dinero (las bóvedas) y la otra define cómo se presta (el protocolo de préstamos).
Es la siguiente gran pieza del paquete de mejoras de 2026, después de las transferencias confidenciales y de Batch. La diferencia es que los préstamos XRP Ledger no están pensados para el usuario minorista, sino para bancos, fintechs y gestores de activos.
2. XLS-65: las Single Asset Vaults explicadas
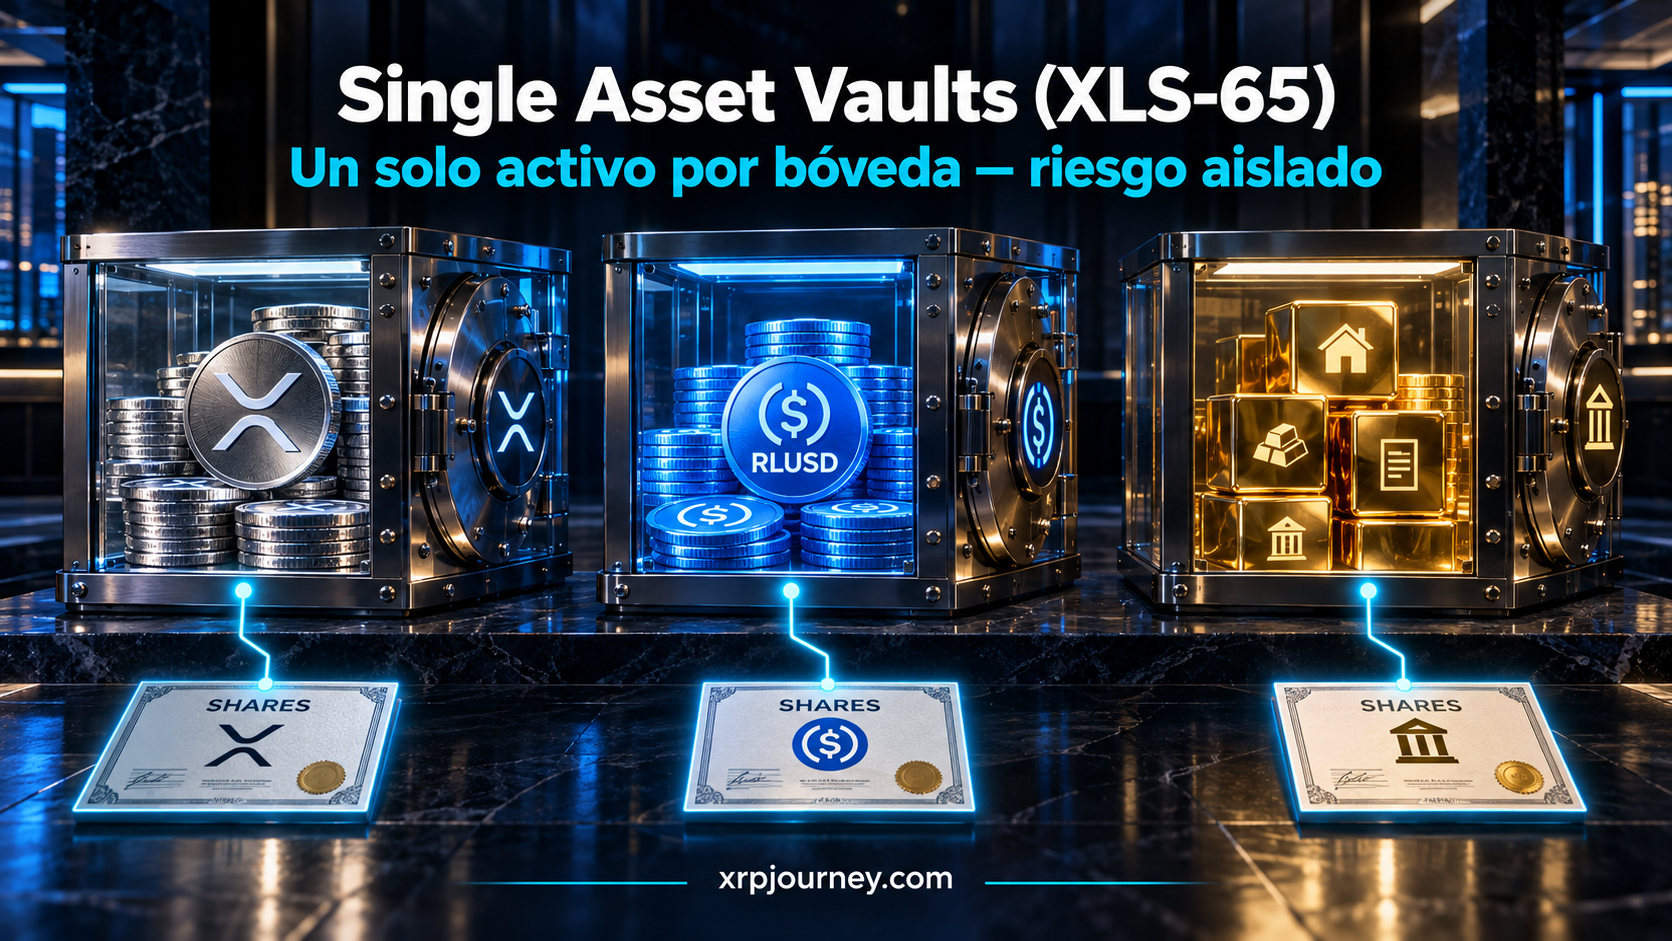
Una Single Asset Vault es una bóveda que agrupa un solo tipo de activo aportado por muchos depositantes: solo XRP, solo RLUSD, o solo un token emitido en el XRPL, incluyendo activos del mundo real tokenizados.
A cambio de su depósito, cada participante recibe shares (participaciones) que representan su porción de la bóveda. Piensa en una cooperativa de ahorro de un solo producto: todos aportan lo mismo y cada uno tiene un porcentaje proporcional de lo que hay dentro.
¿Por qué un solo activo? Porque aísla el riesgo, y eso es la base de los préstamos XRP Ledger. Si una bóveda de RLUSD tiene problemas, no contamina una bóveda de XRP. Para instituciones reguladas, esa separación es un requisito, no un detalle.
3. XLS-66: cómo funciona el Lending Protocol
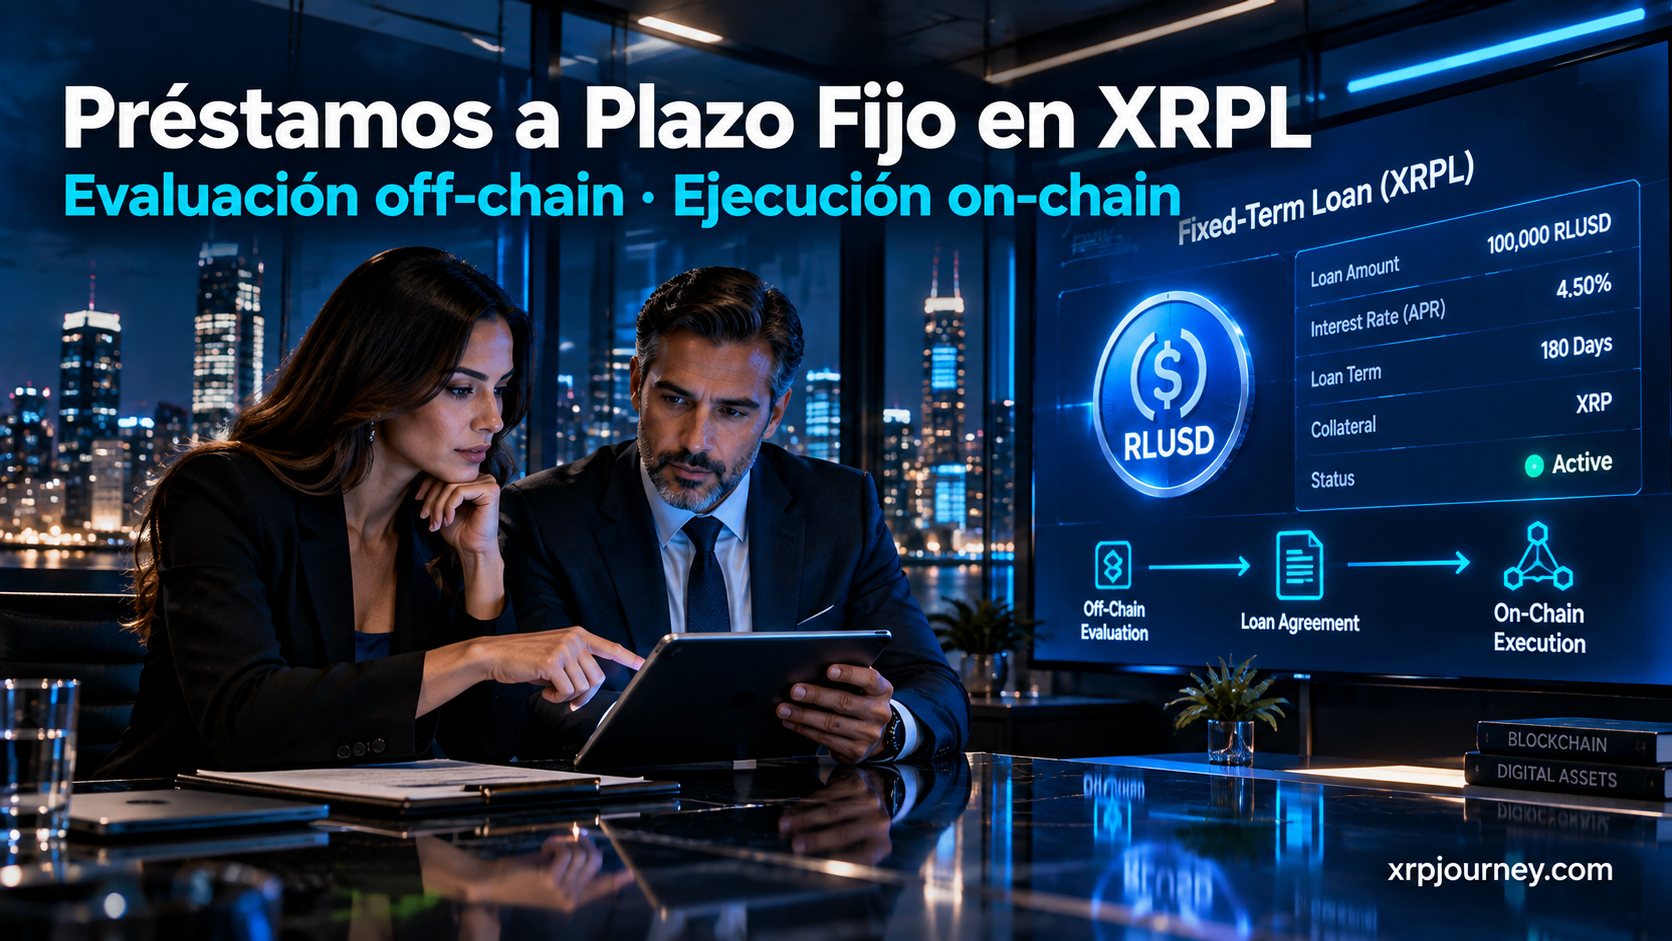
El Lending Protocol (XLS-66) es el corazón de los préstamos XRP Ledger: se construye encima de las bóvedas y permite usar esos fondos para dar préstamos a plazo fijo. El flujo funciona así:
- La bóveda reúne liquidez — por ejemplo, RLUSD aportado por varios participantes.
- Un loan broker (gestor de préstamos) administra la bóveda y origina los préstamos.
- La evaluación es off-chain — verificación de identidad, análisis de crédito, negociación de términos y revisión legal ocurren fuera de la blockchain.
- La ejecución es on-chain — la emisión del préstamo, los intereses, los pagos y los impagos quedan registrados en el XRPL.
- Plazo y tasa fijos — el prestatario sabe cuánto debe y cuándo, como en un préstamo bancario tradicional.
La versión 1.1 del protocolo añade bóvedas cerradas con tres fases definidas: suscripción, inversión y redención. También usa contabilidad en base de efectivo: el interés se reconoce cuando realmente se cobra, no antes.
Un detalle importante para los holders: aunque el crédito se mueva en RLUSD u otros tokens, las comisiones de cada transacción y las reservas de cuenta se siguen pagando en XRP.
4. Préstamos XRP Ledger vs DeFi tradicional
La mayoría de los protocolos de préstamos en DeFi (como Aave) funcionan con sobrecolateralización y liquidaciones automáticas. Los préstamos XRP Ledger toman otro camino:
En resumen: DeFi tradicional confía en el código y en el colateral; el modelo del XRPL confía en la evaluación de crédito de profesionales y usa la blockchain para liquidar y registrar. Es un diseño hecho a la medida de cómo ya operan los bancos.
5. Cómo se manejan las pérdidas y los impagos
Como los préstamos XRP Ledger no requieren colateral, el riesgo de impago es real. El diseño contempla capital de primera pérdida (first-loss capital) aportado por el loan broker: si un prestatario no paga, ese capital absorbe parte de la pérdida antes de que afecte a los depositantes.
Pero ojo: eso no elimina el riesgo. El riesgo de crédito, operativo y de contraparte sigue existiendo, y depende de qué tan bien hagan su trabajo los evaluadores externos. De hecho, Clearpool, Ripple y Cicada preparan una plataforma de préstamos en RLUSD sobre el XRPL, y Ripple participa como inversionista sin garantizar las pérdidas del fondo.
6. Estado de la votación: ¿cuándo se activan?
Ninguna de las dos enmiendas está activa en mainnet todavía. En el XRPL, una enmienda necesita más del 80% de apoyo de los validadores confiables durante dos semanas consecutivas. Con la lista actual eso equivale a unos 28 de 35 validadores, y si el apoyo cae por debajo del umbral, el reloj de dos semanas se reinicia.
- Agosto 2026: el validador de Ripple votó a favor. A mediados de agosto, XLS-65 rondaba el 40% de apoyo y XLS-66 superaba el 37%.
- Septiembre 2026: la enmienda fixCleanup3_3_0 corrigió errores de precisión en bóvedas y préstamos, un paso técnico previo a la activación.
- 24–25 de octubre 2026: XRPL Commons organiza en Nueva York un hackathon con un track dedicado a préstamos, para que los desarrolladores construyan herramientas antes de la activación.
Conclusión honesta: no hay fecha de activación confirmada para los préstamos XRP Ledger. Todavía falta convencer a más de la mitad de los validadores, y algunos prefieren un ledger minimalista centrado en pagos.
7. Qué significa para los holders de XRP
Aquí es donde hay que separar la narrativa de la realidad sobre los préstamos XRP Ledger:
- Más utilidad para la red: cada préstamo, pago e interés es una transacción que paga comisión en XRP, y cada participante necesita una cuenta con reserva.
- RLUSD gana protagonismo: será el activo principal de las bóvedas de crédito, reforzando lo que vimos con Ripple Mint.
- Narrativa institucional más sólida: crédito nativo es exactamente lo que buscan los bancos, y encaja con la adopción institucional de XRP.
- No esperes un «supply shock»: las comisiones son fracciones de centavo. Varios análisis advierten que la adopción institucional no necesariamente provoca una escasez de XRP ni un salto automático de precio.
En otras palabras: es una mejora de fundamentos a largo plazo, no un catalizador de precio para la próxima semana.
8. Riesgos y advertencias importantes
- Hoy los préstamos XRP Ledger todavía no existen en mainnet. Cualquier sitio que te ofrezca «rendimientos del Lending Protocol de XRP» en este momento es, como mínimo, sospechoso.
- Nunca compartas tu frase semilla ni conectes tu wallet a páginas desconocidas que usen el nombre XLS-66 como gancho.
- El diseño es institucional: es probable que muchas bóvedas sean permisionadas (solo participantes verificados), así que el acceso minorista puede tardar o no llegar.
- Riesgo de crédito real: sin colateral, un impago puede afectar a los depositantes aunque exista capital de primera pérdida.
Y después de la alerta de seguridad de la app wallet de D’CENT, la regla sigue siendo la misma: tus XRP de largo plazo, en hardware wallet.
9. Mi decisión como holder de XRP
Mi estrategia no cambia. Sigo con mi DCA mensual hacia las 10,000 XRP (voy en 2,700, un 27% de la meta), con mis monedas guardadas en hardware wallet. No voy a depositar XRP en ninguna bóveda en la fase inicial: prefiero esperar auditorías, historial real de impagos y claridad sobre quién puede participar.
Lo que sí me gusta es la dirección que marcan los préstamos XRP Ledger. Un XRP Ledger con pagos, tokenización, AMM y ahora crédito nativo es una red cada vez más completa para las instituciones. Si quieres ver cómo organizo mis compras, aquí está mi guía sobre cómo acumular XRP.
🌎 Compra XRP desde tu país
💱 ¿Dónde comprar XRP?
Binance US
Mi exchange personal para el DCA mensual. Comisiones bajas y compra directa en dólares.
MEXC
Ideal para compradores de LATAM: amplia disponibilidad por país y pares con XRP.
Changelly
Intercambia cripto por XRP en minutos, sin crear una cuenta completa de exchange.
🔐 Guarda tus XRP en hardware wallet
D’CENT Biometric
Hardware wallet con huella dactilar — la que uso para mis XRP de largo plazo.
— La Editora de XRP Journey
Acumulando XRP hacia las 10,000 monedas 🚀 | xrpjourney.com
⚠️ Aviso financiero
Este artículo es solo informativo y no constituye asesoría financiera. Las enmiendas XLS-65 y XLS-66 no están activas y podrían cambiar o no aprobarse. Las criptomonedas son volátiles: investiga por tu cuenta e invierte solo lo que estés dispuesto a perder. Este artículo contiene enlaces de afiliado.